GO株式会社の企業分析|IPO・決算・資本政策から読み解く時価総額1,860億円の勝ち筋
タクシーアプリ「GO」を運営するGO株式会社が、公開価格ベースの時価総額1,860億円で上場しました。吸収金額は約970億円。メルカリ以来8年ぶりの規模で、グロース市場では異例の大型案件です。
しかし、この会社の本当に興味深い点は規模ではありません。自社では1台もタクシーを保有せず、買収も行わず、8万5,000台の供給網を押さえたという構造にあります。そして社長の座は、前日まで熾烈な消耗戦を戦っていた競合他社の人物に譲られました。 この記事では、Gazelle Capitalさんのスタートアップ投資TV「スタートアップビジネス研究室」に出演し解説した内容をもとに、GOのIPOの特徴、決算の推移、CVC連合による資本政策を企業分析の形で整理し、スタートアップ・CVCそれぞれが学ぶべき点までを解説します。
▼動画はこちら
敵に社長を譲ったGOの資本戦略|持たざる経営で時価総額1860億円を作った方法
GOはなぜ勝てたのか|3つの要因
結論から言えば、勝因は次の3点に集約されます。
- 日本のタクシーに関する規制を十分に理解していたこと
- 価格(運賃)に関する規制を、ビジネス設計に織り込んでいたこと
- 強かった競合同士が、互いの良さを活かして統合し、台数を押さえたこと
いずれも「優れたプロダクトを作った」という話ではありません。規制という外部環境を読み解き、自社に足りないものを他社と組んで補ったという、事業構造と資本戦略の勝利です。
GOのIPOを分析する|公募ゼロ・全て売出しという選択
GOのIPOは、規模だけでなく設計そのものが特徴的でした。
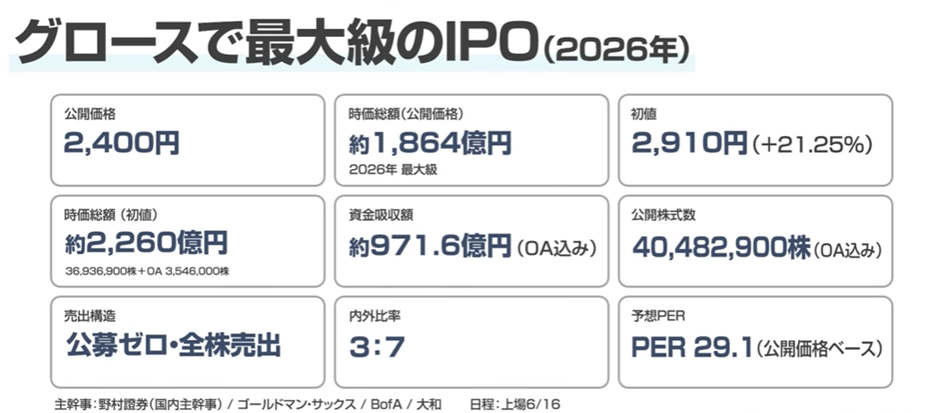
最も注目すべきは、公募株式を発行せず、公開株式を全て売出しで組成した点です。
これは、今回のIPOによって会社に新たな資金が入ったわけではないことを意味します。狙いは2つ。ひとつは既存株主の一部による持株の整理、もうひとつは上場による今後の資金調達手段の多様化です。この規模で公募を行わないIPOは、国内では極めて稀です。
配分が国内3・海外7と海外の機関投資家に大きく傾いた点も特徴的です。シリーズラウンドでゴールドマン・サックスから100億円を調達していたことが、海外機関投資家とのパイプライン構築に寄与した可能性があります。 なお、そもそも公募を行わずに済んだ背景には、上場前に累計400億円超を調達できていたという事実があります。上場を資金調達の手段として使う必要がなかった、とも言えます。その資金をどう集めたのかは、後述する資本政策の章で詳しく見ていきます。
GOのビジネスモデル|配車アプリではなくモビリティのOS
GOをタクシーの配車アプリと捉えると、この規模の説明がつきません。実態は、日本のモビリティにおけるOS(オペレーティングシステム)です。事業を3層に分けると構造が見えてきます。
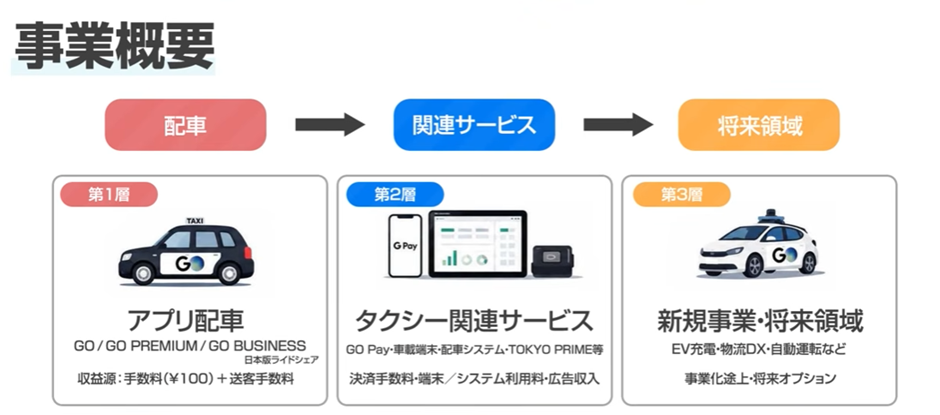
第1層|アプリ配車
「GO」「GO PREMIUM」、法人向けの「GO BUSINESS」、そして日本版ライドシェアの配車がここに入ります。マネタイズは両側課金です。利用者からはアプリ手数料と各種オプション料を、タクシー事業者からは乗客を送ることへの送客手数料を受け取ります。
第2層|タクシー関連サービス
車内決済、車載タブレット端末、そしてタクシー広告「東京プライム」。ここでは端末のシステム利用料、決済手数料、広告収入を得ています。タクシーに乗って後部座席の広告を目にした経験がある方も多いはずです。
第3層|新規領域
EV充電、物流、自動運転。現時点では既存事業ほどの収益ではありませんが、今後の成長オプションになり得る領域です。
つまりGOは、配車を入り口にして、決済・端末・広告へと収益源を広げてきた会社です。さらに法人向けでは、請求書払い・利用状況管理・経費精算・インボイス対応をまとめて提供し、企業の業務フローに組み込まれています。累計導入社数は2023年の5,000社から2026年3月時点で1万5,000社へと伸びました。
GOの決算を分析する|赤字98億円から営業利益70億円への転換
GOの決算は、赤字から黒字への転換点を明確に示しています。
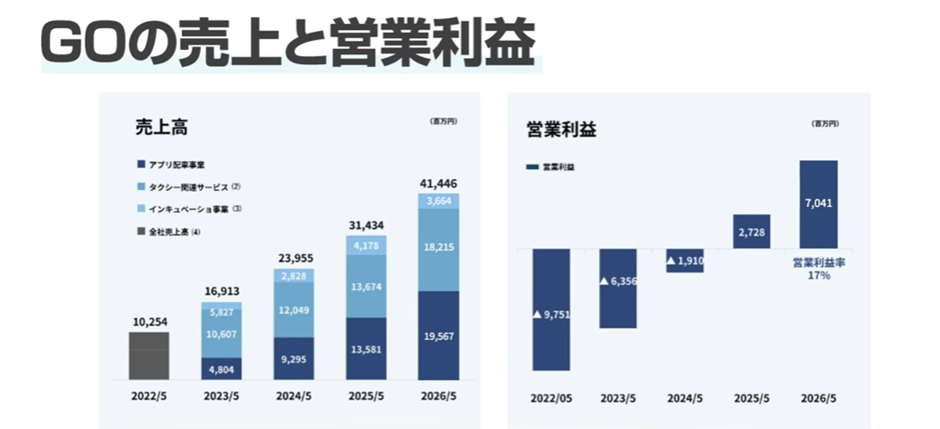
決算分析の観点で重要なのは、収益の構成が変わったことです。かつては第2層のタクシー関連サービスが売上を支えていましたが、直近ではアプリ配車サービスが関連サービスを逆転しました。本業である配車できっちり稼げる構造になった、ということです。
関連サービスからアプリ配車へと収益の重心が移る転換点は、テイクレート(手数料率)の上昇と直結します。面を取ったからこそ手数料を計画的に引き上げられ、それが単価上昇として利益を押し上げる。シェアの獲得と収益性の改善が、時間差で連動している構造です。 ユーザーあたり売上が77円から169円へと2倍超になっている点も、単なるユーザー数の増加ではなく、1ユーザーから稼ぐ余地が広がっていることを示しています。第3四半期時点で前期通期の利益を超えており、数字の質は高いと評価できます。
なぜ台数が勝敗を決めたのか|規制がビジネスモデルを決める
GOの事例で最も重要な論点が、規制がビジネスモデルの勝ち筋を規定したという点です。
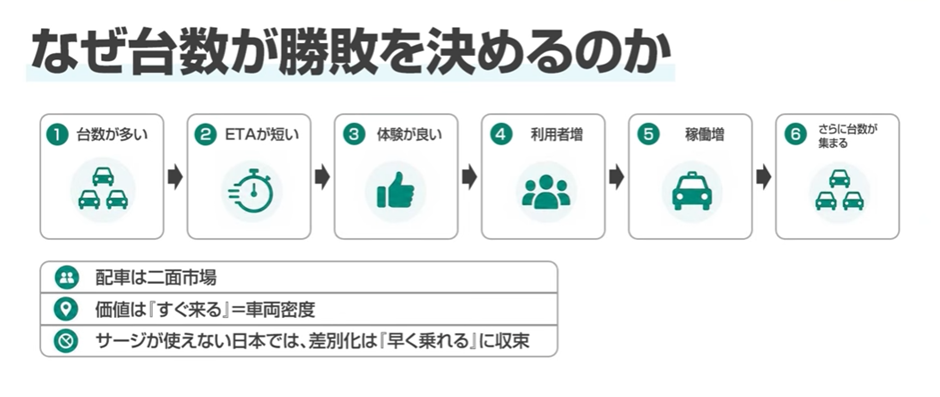
海外勢の勝ちパターンが封じられた
日本では白タクが原則禁止です。UberやDiDiの本国における勝ち筋であった「自家用車によるライドシェア」は、この時点で使えません。 さらに、日本のタクシーは運賃規制により変動運賃(サージプライシング)が使えません。需要が供給を上回ったときにアルゴリズムで価格を引き上げる、という海外勢の得意技も機能しませんでした。
差別化が早く乗れることに収束する
価格で競争できないなら、何で差別化するのか。答えは「呼んだらすぐ来る」の一点です。
そして早く乗れることを決めるのは車両密度、つまり台数です。ここから雪だるま式のネットワーク効果が回り始めます。
台数が多い → 到着予想時間が短い → 乗車体験が良い → 利用者が増える → タクシー事業者の稼働が増える → 事業者がGOに繋ぐ → さらに台数が増える
この構造を理解していれば、「最初に最大の台数を押さえた者が独占する」という結論に至ります。GOの3大都市圏カバー率は70%、タクシーアプリ利用率も70%、東京都内の認知度は58%(競合は10%未満)。47都道府県で8万5,000台という圧倒的なポジションです。 結果として、UberもDiDiも正面からの競合をやめ、2026年にはそれぞれS.RIDEと提携して送客する側にピボットしました。海外のユーザー基盤を日本に流す、というモデルへの転換です。
統合という意思決定|敵に社長を譲った判断
消耗戦を終わらせた統合
GOの前身は2社です。日本交通系のジャパンタクシーは、2011年に日本初のタクシー配車アプリを出し、2020年2月時点で900事業者・6万台を束ねる業界リーダーでした。一方、DeNAのMOVは2018年に神奈川で始まり、AIとUI/UXで先行、0円タクシーなどの施策で話題を集めました。 両社はクーポン合戦による消耗戦に突入します。川鍋一朗氏のインタビューによれば、「うちが5年で100億使ったことを、MOVは2年で使った」。この消耗戦を終わらせたのが、2020年4月の統合でした。
ソフトは譲り、ハードは残す
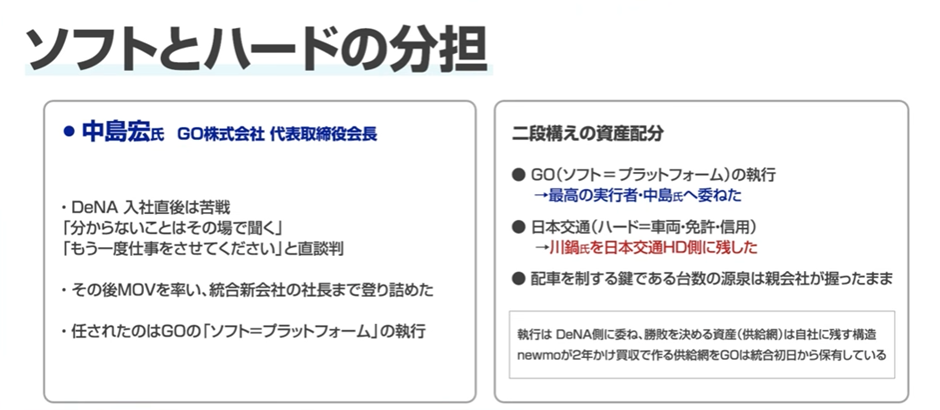
注目すべきは統合後の体制です。会長にジャパンタクシーの川鍋氏、社長にはMOVの中島宏氏が就きました。
川鍋氏は日本交通の3代目で、マッキンゼーで挫折し29歳で家業に戻り、1,900億円の負債を抱えた会社をV字回復させた人物です。その川鍋氏が、前日まで0円タクシーで叩き合っていた競合のトップに、国内最大の配車プラットフォームの社長の座を渡した。通常できる判断ではありません。
なぜ譲れたのか。私の見立ては3点です。
- 両者の補完機能が完璧で、動かす実行力は中島氏にあると認めたから
- 役割で分けた。川鍋氏は会長として信用と規制設計に回った
- 椅子を渡すこと自体が、DeNA側のフルコミットの証明になったから
そして重要なのは、川鍋氏は社長の椅子は譲ったが、最重要な資産は引き渡していないということです。アプリやプラットフォームの執行(ソフト)は最高の実行者である中島氏に委ねる一方、車両・免許・業界信用(ハード)は日本交通が保持しました。配車競争を制する源泉である台数は、日本交通が握ったままなのです。敵に社長を譲るというのは逆説的ですが、勝つための最強の打ち手だったと言えます。
GOの資本政策|CVC連合で累計400億円超をどう集めたか
規制を読み、台数を押さえた。しかし、認知してもらい使ってもらわなければ意味がありません。GOはアライアンスと広告に3年で200億円規模を投下しましたが、その原資はどこから来たのか。答えが事業会社によるCVC連合です。
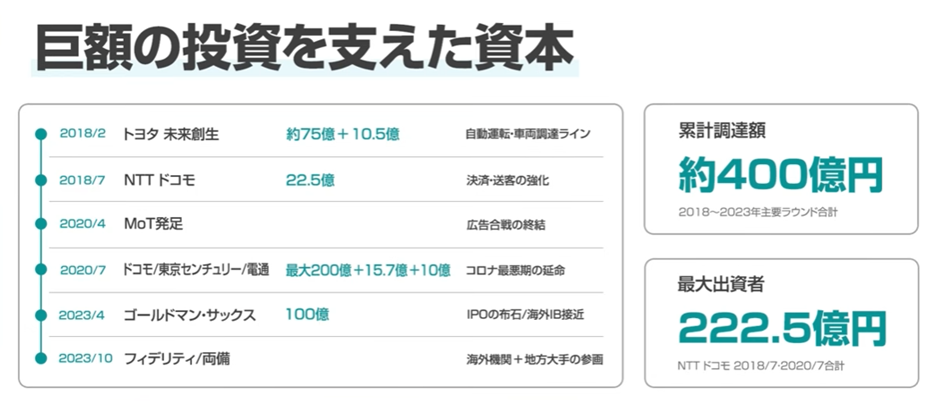
累計400億円超。この規模を調達できた理由は、各社の経営課題に対する解決策を、GOが提供できたからです。
- ドコモ:d払い決済の利用シーン拡大と送客、移動決済データの取得
- トヨタ:自動運転という将来の成長事業
- 電通:新しい形の広告媒体
- 東京センチュリー:EVのリース
- あいおいニッセイ同和損保:保険とデータ
つまりGOは、出資者にとって単なる投資先ではなく、既存事業の拡張と新規事業の種を同時に提供する存在でした。
関連記事CVC設立の進め方は5ステップ|知見ゼロから自社CVCを立ち上げる方法を実例で解説CVCとは?コーポレートベンチャーキャピタルはVCと何が違うのか CVCの定義|事業会社が自己資金でスタートアップに投資する仕組み CVC(Corporate Venture Ca…
事業会社の資本は時間軸を変える
ここがスタートアップにとって最大の示唆です。事業会社は四半期ではなく中長期で事業を見ることができます。だからこそ、GOの4期連続赤字を許容できました。
これは他のスタートアップの資本選択との決定的な違いです。財務リターンのみを求める投資家であれば、この時間軸は取れません。「誰から資本を入れるか」が、どれだけ長く赤字を掘れるかを決めるのです。
CVC連合型の調達は再現できるのか
では、この資本政策は他のスタートアップにも再現可能なのでしょうか。
可能ではありますが、前提条件があります。出資者である事業会社それぞれの経営課題に対して、自社が解決策になれるかどうかです。GOの場合、ドコモには決済と送客、トヨタには自動運転、電通には広告媒体というように、各社にとっての意味が明確でした。単に「資金が欲しい」という動機では、この座組は成立しません。
事業会社連合型の資本政策という点では、自動運転のティアフォーが近い事例です。同社もトヨタグループやヤマハ発動機などから調達しており、累計400億円超という規模感も含めて比較対象になります。
アライアンスの組み方|資本提携を事業に転換する
GOが優れているのは、資本を入れて終わりにしていない点です。資本提携を起点に、各社のアセットを実際の事業へと転換しています。
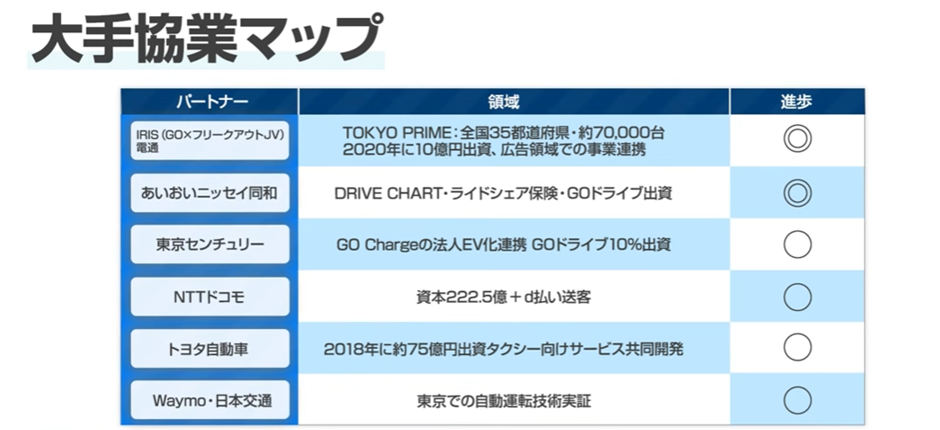
- フリークアウトとのJV「東京プライム」:35都道府県・7万1,000台でタクシー広告を展開
- あいおいニッセイ同和損保:日本版ライドシェア向け保険を共同高度化。ドライブレコーダー「DRIVE CHART」を運営するGO Driveにも出資
- 東京センチュリー:法人向けEV充電サービス「GO Charge」で連携
- ドコモ:d払い・dポイント連携。ドコモ経済圏からGOへの送客チャネルとして機能
- トヨタ:各種サービスの共同開発。自動運転ではGO・Waymo・日本交通の3社が東京で実証を進行
とくにドコモとの関係は示唆的です。ドコモから見れば、タクシーは単価が高く、頻度も高く、決済シーンもある。その入り口の7割をGOが握っている。d払いは単なる決済手段ではなく、ドコモ経済圏からGOへの送客装置にもなる。GOにとっては低コストでのユーザー獲得チャネルです。どちらか一方が損をするのではなく、両者に合理性がある設計になっています。
スタートアップは何を学ぶべきか
自社に欠けたピースを直視する
GOの勝ち筋を一言でいえば、「借りた資源」と「持ち込んだ資源」の掛け合わせです。供給網は日本交通から借りた資源、テクノロジーはMOVが持ち込んだ資源。
MOV側の視点に立てば、免許・車両・業界信用はゼロでした。それをきちんと分析したうえで日本交通と組み、一気に補ったわけです。競合のNewMOが2年かけて買収で積み上げた供給網を、GOは「組む」ことで圧倒的に上回る台数として獲得しました。
全部を自前で揃えようとせず、自社が何を持っていないかを両者が言語化して、お互いを口説いた。これが本質です。
規制産業では「ルールを一緒に作る」
もうひとつの学びが、規制への向き合い方です。
海外のビッグテックは「まず走らせて、後で謝る」アプローチを取りがちですが、日本の規制産業ではこれが通用しませんでした。対照的なのが電動キックボードのLUUPで、歩道走行や駐車のルールを警察・自治体・国と一緒に作り、特例措置から法改正まで持っていきました。
敵ではなく味方として規制当局に入っていく。ルールを一緒に作ってから走る。これはGOと全く同じ構造であり、規制産業に挑む日本のスタートアップに共通する勝ち筋だと考えています。
JVという座組を再評価する
GOの事例で改めて注目したいのがJV(合弁会社)という形です。
両社の資源を1社に集約し、経営者が出向ではなくその会社の新社長として動く。これにより、単なる新規事業や伝統的企業には出せないスピード感と、責任を持った経営が可能になります。
資本調達の観点でも効きました。MOV単体、つまり「DeNAの新規事業」のままでは、トヨタやドコモからの調達は難しかったはずです。JVという形で資産・資源・理想を移し、信用を付与したからこそ調達が決まった。ゼロからのスタートアップではなく、信用とリソースを持ったスタートアップを作り直すという発想です。 JVの活用は他業界にも広がっています。丸紅とアクセンチャーは製造・物流のデータ主導と自動化でJVを組み、ティアフォーとJR東海は自動運転バスで鉄道駅のアクセス維持に取り組んでいます。政府は2030年度までにバス・タクシーの自動運転サービスを全国1万カ所で導入する目標を掲げており、こうした座組はさらに増えるはずです。
CVC・事業会社側は何を学ぶべきか
CVCを運営する事業会社の多くは、外部に窓口を開いていると同時に、長年の事業で積み上げたアセットを持っています。免許、車両、販路、顧客基盤、業界での信用。
スタートアップ側から見れば、CVCからのマイノリティ出資を受けるだけでなく、そのアセットに着目してJV化や統合を提案するという選択肢があります。
そして事業会社側も、株主からのプレッシャーで選択と集中・ポートフォリオマネジメントを迫られています。儲かっていない事業を切り出す(スピンアウト)動きは今後も増えるでしょう。東芝からキオクシアが生まれたように、切り出された事業がスタートアップとしてIPOに至る道もあります。
結局のところ、大手企業の組織論理・意思決定構造・置かれている環境をきちんと理解できるスタートアップが強いのだと思います。CVC支援の実務をしていて資金調達の相談に役立つのも、まさにこの部分です。CVCはこういう動き方をする、こういうロジックで投資判断をすると説明すると、非常に刺さります。
動画では他にも詳しく語っています
本記事では触れきれなかった論点も、動画では詳しく解説しています。
- 競合各社(S.RIDE、Uber、DiDi、NewMO)のポジショニング比較
- アセットライト(GO)とアセットヘビー(NewMO)の対比
- 投資家がGOを評価する理由(コホート別の定着率、ヘビーユーザーの寄与度、残された伸びしろ)
- GOの弱点とリスク(単価の限界、キーパーソン依存、公正取引委員会の実態調査)
- 中島社長がDeNA入社直後に経験した挫折と、そこからの逆転
- 川鍋会長が1,900億円の負債を抱えた家業をV字回復させた経緯
- 規制緩和をめぐる議論と、東京オリンピックが果たした役割
▼動画はこちら
敵に社長を譲ったGOの資本戦略|持たざる経営で時価総額1860億円を作った方法]
まとめ
GOが時価総額1,860億円で上場できた背景には、3つの要素がありました。
規制の理解:白タク禁止と運賃規制という日本固有の環境を読み解き、台数を押さえた者が勝つという構造を見抜いたこと。
統合という決断:消耗戦を続けるのではなく、競合と組み、社長の椅子を渡してでも実行力を取り込んだこと。同時に、台数の源泉というハードは手放さなかったこと。
CVC連合という資本戦略:各社の経営課題に対する解決策を提示することで累計400億円超を調達し、事業会社ならではの長い時間軸で4期連続赤字を許容してもらったこと。
再現が容易な戦略ではありません。しかし、企業分析としてGOを読み解くと、自社に欠けているものを直視し、それを持っている相手と組むという原則が一貫していることが分かります。これはどのスタートアップにも当てはまる考え方です。そして、その相手が大手事業会社である場合、相手の組織論理を理解できるかどうかが成否を分けます。
JSGでは、公認会計士・投資実務家として、スタートアップの資本政策・資金調達支援と、事業会社のCVC設立・運用支援の双方を手がけています。資本を「誰から、どのような形で入れるか」でお悩みの方は、XのDMもしくはお問い合わせよりお気軽にご相談ください。
▼Xアカウントはこちら